
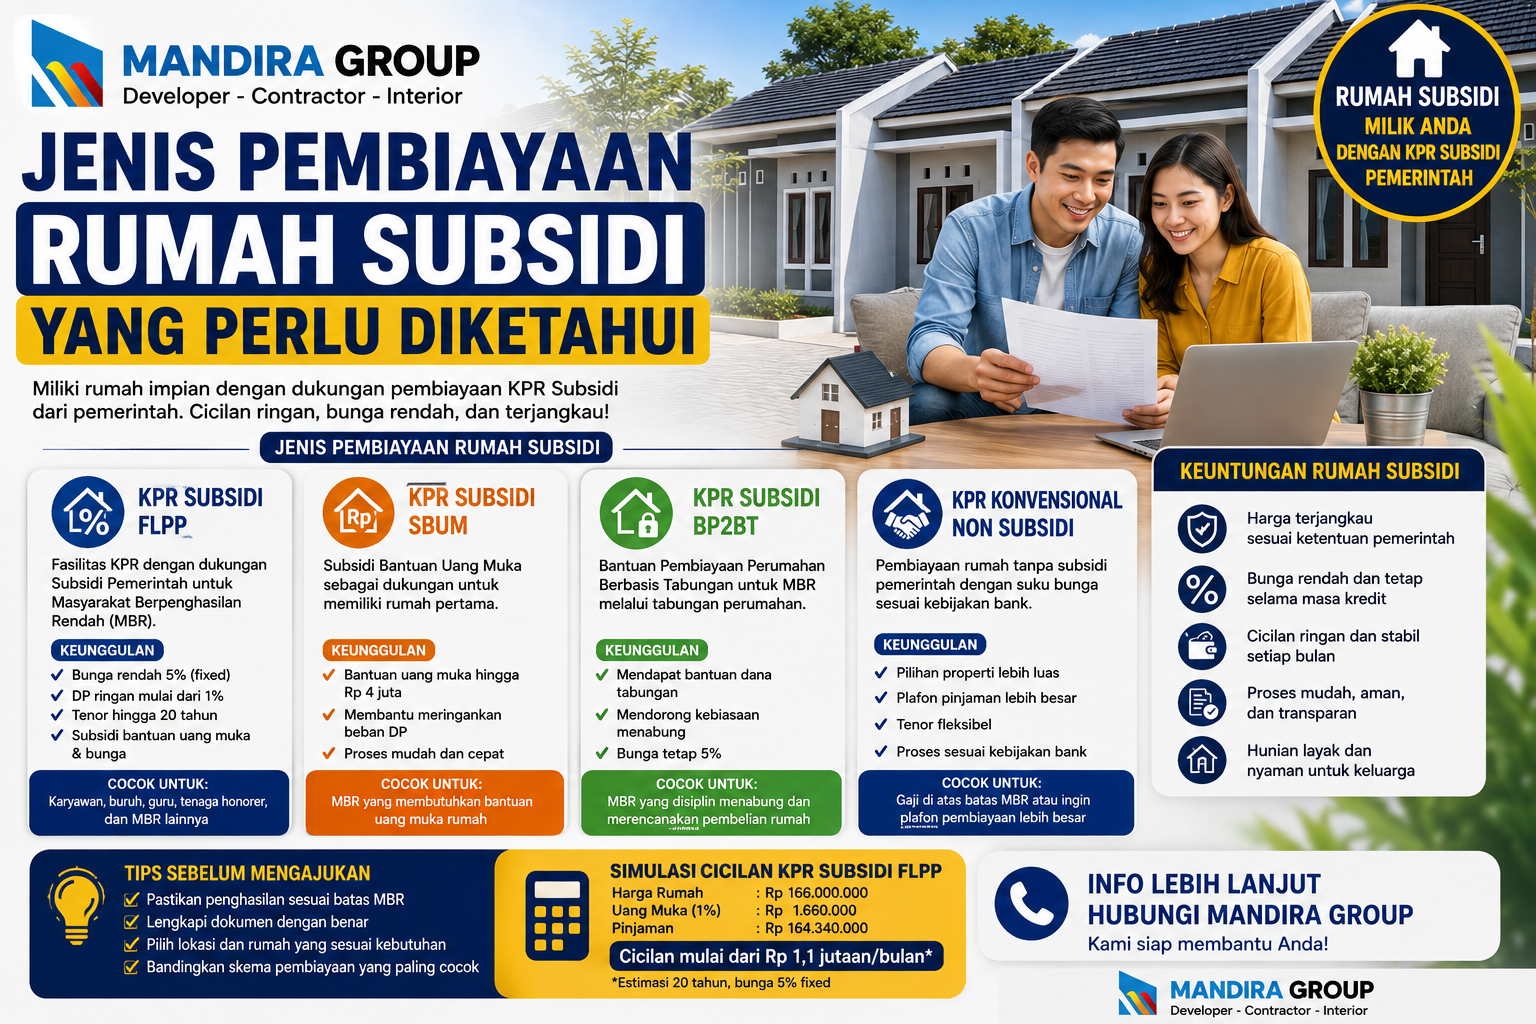
Memiliki rumah sendiri bukan hanya soal memilih lokasi dan menentukan tipe rumah. Calon pembeli juga perlu memahami jenis pembiayaan rumah subsidi yang tersedia.
Banyak orang mengenal istilah KPR subsidi atau FLPP, tetapi sebenarnya terdapat beberapa skema pembiayaan perumahan yang memiliki tujuan berbeda. Ada pembiayaan untuk membeli rumah yang sudah jadi, pembiayaan untuk membangun rumah di atas tanah sendiri, pembiayaan untuk renovasi, hingga bantuan untuk meringankan uang muka.
Memahami jenis pembiayaan ini penting agar calon pembeli tidak salah memilih program.
Untuk masyarakat berpenghasilan rendah (MBR), salah satu skema yang paling dikenal adalah KPR FLPP. Namun, dalam ekosistem pembiayaan perumahan pemerintah dan BP Tapera juga terdapat fasilitas lain seperti SBUM, KPR Tapera, KBR Tapera, dan KRR Tapera.
Lantas, apa saja jenis pembiayaan rumah subsidi yang perlu diketahui?
Apa yang Dimaksud Pembiayaan Rumah Subsidi?
Pembiayaan rumah subsidi adalah fasilitas pembiayaan yang mendapatkan dukungan atau kemudahan dari pemerintah untuk membantu masyarakat yang memenuhi kriteria tertentu agar dapat memiliki atau memperoleh rumah dengan biaya yang lebih terjangkau.
Tujuannya adalah membantu masyarakat yang belum memiliki rumah dan mempunyai keterbatasan kemampuan membeli rumah dengan mekanisme pembiayaan komersial.
Dalam regulasi yang berlaku, pemerintah memberikan kemudahan dan/atau bantuan pembiayaan perumahan bagi MBR. Permen PKP No. 9 Tahun 2025 menjadi salah satu dasar pengaturannya dan telah diubah melalui Permen PKP No. 2 Tahun 2026.
Jadi, istilah rumah subsidi sebenarnya tidak hanya berkaitan dengan satu jenis produk pembiayaan.
1. KPR Sejahtera FLPP
KPR Sejahtera FLPP merupakan salah satu jenis pembiayaan rumah subsidi yang paling dikenal masyarakat.
FLPP adalah singkatan dari Fasilitas Likuiditas Pembiayaan Perumahan.
Program ini ditujukan untuk masyarakat yang memenuhi kriteria MBR dan ingin membeli rumah pertama.
BP Tapera mencantumkan beberapa karakteristik KPR FLPP, antara lain:
- bunga tetap 5%;
- tenor maksimal 20 tahun;
- uang muka mulai 1%;
- dan pembebasan PPN sesuai ketentuan program.
FLPP dapat digunakan untuk pembelian rumah yang memenuhi ketentuan program Rumah Umum Tapak.
Siapa yang Cocok Menggunakan FLPP?
KPR FLPP cocok untuk calon pembeli yang:
- belum mempunyai rumah;
- memenuhi batas penghasilan MBR;
- ingin membeli rumah subsidi;
- mempunyai penghasilan tetap atau tidak tetap;
- memenuhi persyaratan program;
- dan mampu memenuhi analisis kredit bank.
Karyawan swasta, pekerja, maupun masyarakat dengan penghasilan tidak tetap dapat menjadi calon penerima selama memenuhi ketentuan.
BP Tapera mencantumkan bahwa pemohon FLPP dapat memiliki penghasilan tetap maupun tidak tetap selama tidak melebihi batas penghasilan MBR yang berlaku.
2. Subsidi Bantuan Uang Muka (SBUM)
Jenis pembiayaan berikutnya adalah Subsidi Bantuan Uang Muka atau SBUM.
SBUM mempunyai fungsi yang berbeda dengan FLPP.
Jika FLPP berkaitan dengan fasilitas pembiayaan atau KPR untuk memiliki rumah, SBUM digunakan untuk membantu memenuhi kekurangan sebagian atau seluruh uang muka yang harus dibayarkan kepada pengembang.
Permen PKP No. 9 Tahun 2025 menyebut bahwa untuk pemilikan Rumah Umum Tapak, selain dana murah jangka panjang berupa FLPP, dapat diberikan subsidi pembiayaan perumahan berupa SBUM. Regulasi tersebut juga menyebut SBUM diberikan melalui bank pelaksana untuk memenuhi kekurangan sebagian atau seluruh uang muka kepada pengembang.
Dengan kata lain, FLPP dan SBUM bukan hal yang sama.
Fungsi sederhananya:
FLPP → membantu pembiayaan KPR
SBUM → membantu kebutuhan uang muka
Keduanya dapat berkaitan dalam skema pemilikan Rumah Umum Tapak sesuai ketentuan program.
3. KPR Tapera
Selain FLPP, terdapat pembiayaan melalui Dana Tapera bagi peserta yang memenuhi persyaratan.
BP Tapera mencantumkan KPR Tapera sebagai produk pembiayaan bagi peserta yang ingin membeli hunian yang sudah jadi.
Skema ini berbeda dengan FLPP karena KPR Tapera berkaitan dengan pemanfaatan dana Tapera bagi peserta sesuai ketentuan.
Karena itu, tidak semua orang yang ingin membeli rumah subsidi otomatis menggunakan KPR Tapera.
Kelayakan peserta dan ketersediaan pembiayaan mengikuti ketentuan program yang berlaku.
4. Kredit Bangun Rumah (KBR) Tapera
Tidak semua orang ingin membeli rumah yang sudah dibangun developer.
Ada masyarakat yang sudah mempunyai tanah tetapi belum memiliki rumah.
Untuk kebutuhan tersebut, terdapat KBR Tapera atau Kredit Bangun Rumah.
BP Tapera menjelaskan KBR Tapera sebagai produk pembiayaan bagi peserta yang ingin membangun rumah di atas tanah pribadi.
Jadi, konsepnya berbeda dengan KPR pembelian rumah.
Contoh
Seseorang:
- mempunyai tanah sendiri;
- belum mempunyai rumah layak;
- memenuhi persyaratan peserta;
- dan membutuhkan pembiayaan untuk membangun rumah.
Dalam kondisi seperti ini, KBR dapat menjadi salah satu fasilitas yang perlu dipertimbangkan jika memenuhi persyaratan.
5. Kredit Renovasi Rumah (KRR) Tapera
Jenis pembiayaan berikutnya adalah KRR Tapera.
KRR merupakan fasilitas yang berkaitan dengan kebutuhan renovasi rumah.
BP Tapera mencantumkan KRR Tapera sebagai salah satu layanan pembiayaan perumahan bagi peserta.
Fasilitas ini berbeda dari KPR.
Jika KPR digunakan untuk memperoleh rumah, KRR digunakan untuk kebutuhan perbaikan atau peningkatan kualitas rumah sesuai ketentuan program.
Contohnya dapat berkaitan dengan kebutuhan seperti:
- memperbaiki atap;
- memperbaiki lantai;
- memperbaiki dinding;
- meningkatkan pencahayaan dan ventilasi;
- memperbaiki kamar mandi;
- atau meningkatkan kualitas ruang rumah.
Namun, pemohon tetap harus memenuhi persyaratan KRR dan ketentuan pembiayaan yang berlaku.
Perbedaan FLPP, SBUM, KPR Tapera, KBR, dan KRR
Agar lebih mudah dipahami, berikut gambaran sederhananya:
| Jenis Pembiayaan | Fungsi Utama |
|---|---|
| KPR FLPP | Membeli rumah melalui KPR subsidi |
| SBUM | Membantu kekurangan uang muka |
| KPR Tapera | Membeli hunian bagi peserta Tapera sesuai ketentuan |
| KBR Tapera | Membangun rumah di tanah pribadi |
| KRR Tapera | Merenovasi atau meningkatkan kualitas rumah |
Perlu dicatat bahwa tidak semua fasilitas tersebut dapat digunakan oleh semua orang. Masing-masing memiliki sasaran, persyaratan, sumber pembiayaan, dan mekanisme yang berbeda.
Apa Perbedaan KPR FLPP dan KPR Tapera?
Keduanya sama-sama berkaitan dengan pembiayaan rumah, tetapi dasar dan sasaran programnya berbeda.
KPR FLPP
FLPP merupakan fasilitas pembiayaan perumahan yang ditujukan bagi MBR untuk memperoleh rumah pertama dengan dukungan pemerintah.
Program ini menjadi salah satu skema utama rumah subsidi yang dikenal masyarakat.
KPR Tapera
KPR Tapera merupakan fasilitas pembiayaan bagi peserta Tapera yang memenuhi persyaratan.
Jadi, status kepesertaan Tapera menjadi bagian penting dalam skema tersebut.
BP Tapera saat ini mencantumkan KPR Tapera dan FLPP sebagai produk pembiayaan yang berbeda dalam layanan pembiayaan perumahannya.
Apakah Semua Rumah Subsidi Menggunakan FLPP?
Tidak selalu.
FLPP memang merupakan salah satu skema paling populer untuk rumah subsidi, tetapi istilah pembiayaan perumahan subsidi lebih luas daripada FLPP saja.
Ada fasilitas yang berkaitan dengan:
- pembelian rumah;
- uang muka;
- pembangunan rumah;
- dan renovasi rumah.
Karena itu, calon pembeli sebaiknya tidak hanya bertanya:
“Ini rumah subsidi atau bukan?”
Tetapi juga:
“Rumah ini menggunakan skema pembiayaan apa?”
Pertanyaan tersebut akan membantu calon pembeli memahami bunga, tenor, uang muka, persyaratan, serta mekanisme pengajuannya.
Pembiayaan Rumah Subsidi untuk Membeli Rumah
Jika tujuan utama Anda adalah membeli rumah subsidi dari developer, skema yang paling sering dibicarakan adalah KPR FLPP.
Calon pembeli biasanya:
- mencari rumah subsidi;
- memilih unit;
- memenuhi persyaratan MBR;
- mengajukan pembiayaan;
- menjalani verifikasi;
- mendapatkan persetujuan bank;
- melakukan akad;
- kemudian membayar cicilan sesuai perjanjian.
Mulai April 2026, BP Tapera telah memindahkan layanan SiKasep ke Tapera Mobile. BP Tapera menyatakan SiKasep tidak lagi digunakan dan layanan pengajuan FLPP dialihkan ke aplikasi Tapera Mobile.
Pembiayaan Rumah Subsidi untuk Membangun Rumah
Bagaimana jika sudah mempunyai tanah tetapi belum mempunyai rumah?
Kondisi ini berbeda dengan pembeli rumah subsidi dari developer.
Peserta yang memenuhi persyaratan dapat mempertimbangkan KBR Tapera, yaitu pembiayaan untuk membangun rumah di tanah pribadi.
Ini menjadi pilihan yang menarik bagi orang yang:
- sudah mempunyai tanah;
- ingin menentukan desain sendiri;
- ingin membangun rumah secara bertahap;
- dan memenuhi persyaratan pembiayaan.
Namun, perlu diperhatikan bahwa KBR bukan berarti setiap pemilik tanah otomatis mendapatkan pembiayaan.
Ada persyaratan peserta dan ketentuan pembiayaan yang harus dipenuhi.
Pembiayaan Rumah Subsidi untuk Renovasi
Bagaimana jika sudah mempunyai rumah tetapi membutuhkan perbaikan?
Dalam kondisi tersebut, KRR Tapera dapat menjadi salah satu pilihan pembiayaan bagi peserta yang memenuhi persyaratan.
Renovasi dapat berkaitan dengan peningkatan kualitas rumah agar menjadi lebih layak dan nyaman.
Misalnya:
- memperbaiki atap bocor;
- memperbaiki lantai;
- memperbaiki dinding;
- memperbaiki sanitasi;
- meningkatkan ventilasi;
- memperbaiki bagian rumah yang rusak.
Jadi, pembiayaan perumahan tidak hanya berhenti pada kegiatan membeli rumah.
Apakah Pekerja Swasta Bisa Mendapatkan Pembiayaan Rumah Subsidi?
Bisa, tergantung skema dan persyaratannya.
Untuk KPR FLPP, BP Tapera secara resmi menyebut fasilitas tersebut dapat digunakan oleh masyarakat non-ASN yang memenuhi ketentuan.
Karyawan swasta dapat menjadi salah satu kelompok calon penerima selama memenuhi persyaratan seperti:
- batas penghasilan;
- belum memiliki rumah;
- belum pernah menerima subsidi perumahan;
- memenuhi persyaratan program;
- dan lolos proses kredit bank.
BP Tapera juga terus bekerja sama dengan Kementerian Ketenagakerjaan untuk memperluas akses pembiayaan rumah bagi pekerja melalui program FLPP.
Bagaimana Memilih Jenis Pembiayaan yang Tepat?
Jangan memilih pembiayaan hanya karena namanya terdengar menarik.
Pertama, tentukan kebutuhan Anda.
Jika ingin membeli rumah jadi
Pertimbangkan:
KPR FLPP atau KPR Tapera, sesuai status dan persyaratan.
Jika sudah mempunyai tanah
Pertimbangkan:
KBR Tapera, jika memenuhi persyaratan.
Jika sudah mempunyai rumah dan ingin memperbaikinya
Pertimbangkan:
KRR Tapera, jika memenuhi persyaratan.
Jika masalahnya adalah uang muka
Periksa:
SBUM, apabila termasuk kelompok yang dapat menerima fasilitas tersebut.
Contoh Sederhana Memilih Pembiayaan
Misalnya ada empat orang dengan kondisi berbeda.
Andi
Belum memiliki rumah dan ingin membeli rumah subsidi dari developer.
Pilihan yang relevan: KPR FLPP.
Budi
Sudah mempunyai tanah warisan dan ingin membangun rumah.
Pilihan yang dapat dipertimbangkan: KBR Tapera.
Citra
Sudah memiliki rumah tetapi atap dan kamar mandi membutuhkan perbaikan.
Pilihan yang dapat dipertimbangkan: KRR Tapera.
Deni
Memenuhi syarat pembelian Rumah Umum Tapak tetapi mengalami kekurangan dana untuk uang muka.
Fasilitas yang perlu ditanyakan: SBUM, jika memenuhi ketentuan penerima.
Contoh tersebut menunjukkan bahwa pembiayaan perumahan harus disesuaikan dengan kebutuhan, bukan hanya berdasarkan istilah “rumah subsidi”.
Apa Keuntungan Menggunakan Pembiayaan Subsidi?
Ada beberapa keuntungan yang membuat pembiayaan subsidi menarik bagi MBR.
Cicilan Lebih Terjangkau
Khusus FLPP, pemerintah memberikan dukungan sehingga skema pembiayaan dapat lebih terjangkau dibandingkan pembiayaan komersial tertentu.
Bunga Tetap pada FLPP
BP Tapera mencantumkan bunga FLPP sebesar 5% tetap.
Hal ini memberikan kepastian kepada debitur mengenai tingkat bunga selama masa kredit sesuai ketentuan program.
Tenor Panjang
FLPP memiliki tenor hingga 20 tahun sesuai ketentuan program.
Tenor yang panjang dapat membantu membuat cicilan bulanan lebih ringan dibandingkan tenor yang lebih pendek, meskipun total pembayaran selama masa kredit perlu tetap diperhitungkan.
Uang Muka Mulai 1%
BP Tapera mencantumkan uang muka mulai 1% untuk FLPP.
Namun, calon pembeli tetap perlu menyiapkan dana untuk biaya transaksi atau kebutuhan lain sesuai ketentuan bank dan transaksi.
Hal yang Harus Diperhatikan Sebelum Memilih Pembiayaan
Sebelum mengajukan, jangan hanya melihat cicilan bulanan.
Periksa juga:
1. Status Kepemilikan Rumah
Pastikan apakah program yang dipilih ditujukan untuk pembelian rumah pertama atau kebutuhan lainnya.
2. Status Peserta
Beberapa produk seperti pembiayaan Tapera mempunyai ketentuan terkait kepesertaan.
3. Penghasilan
Pastikan penghasilan masih berada dalam batas yang ditetapkan untuk program yang dipilih.
4. Kemampuan Membayar
Hitung cicilan bersama seluruh pengeluaran rumah tangga.
5. Jenis Kebutuhan
Apakah Anda:
- membeli rumah;
- membangun rumah;
- merenovasi rumah;
- atau membutuhkan bantuan uang muka?
Jawaban tersebut menentukan skema yang paling relevan.
Apakah Pembiayaan Rumah Subsidi Sama dengan KPR Komersial?
Tidak.
Pada KPR komersial, pembiayaan mengikuti produk dan kebijakan bank tanpa fasilitas subsidi pemerintah seperti FLPP.
Sementara pada pembiayaan rumah subsidi, terdapat dukungan atau kemudahan yang diberikan kepada kelompok sasaran sesuai ketentuan pemerintah.
Karena itu, persyaratan penerima rumah subsidi juga lebih spesifik.
Perkembangan Pembiayaan Rumah Subsidi 2026
Program FLPP masih menjadi salah satu instrumen utama pemerintah untuk membantu masyarakat memiliki rumah.
BP Tapera melaporkan bahwa hingga 11 Juni 2026, penyaluran KPR Sejahtera FLPP telah mencapai 77.532 unit dari target 350.000 unit pada 2026. Penyaluran tersebut dilakukan melalui 36 bank penyalur.
BTN menjadi penyalur FLPP terbesar pada periode tersebut dengan 37.657 unit atau sekitar 48,56% dari total penyaluran yang tercatat saat itu.
Data tersebut menunjukkan bahwa FLPP masih menjadi salah satu jalur utama masyarakat untuk mendapatkan rumah subsidi.
Cara Mengetahui Pembiayaan yang Bisa Digunakan
Sebelum memilih rumah, lakukan langkah berikut:
Pertama, tentukan apakah ingin membeli, membangun, atau merenovasi.
Kedua, cek apakah Anda termasuk kelompok sasaran.
Ketiga, cek batas penghasilan dan persyaratan lainnya.
Keempat, cari tahu bank penyalur atau lembaga yang menyediakan skema tersebut.
Kelima, minta simulasi pembiayaan secara resmi.
Keenam, baca seluruh perjanjian sebelum melakukan akad.
Jangan hanya mengandalkan informasi dari iklan developer atau agen pemasaran.
Tabel Ringkas Jenis Pembiayaan Rumah Subsidi
| Skema | Untuk Apa? | Sasaran Utama |
|---|---|---|
| KPR FLPP | Membeli rumah | MBR yang memenuhi syarat |
| SBUM | Membantu uang muka | Kelompok sasaran sesuai ketentuan |
| KPR Tapera | Membeli hunian | Peserta Tapera yang memenuhi syarat |
| KBR Tapera | Membangun rumah | Peserta yang membangun di tanah pribadi |
| KRR Tapera | Renovasi rumah | Peserta yang memenuhi syarat |
Perlu diingat bahwa istilah, persyaratan, plafon, dan mekanisme masing-masing fasilitas dapat mengikuti regulasi serta kebijakan program yang berlaku pada saat pengajuan.
Kesimpulan
Ada beberapa jenis pembiayaan rumah subsidi yang perlu diketahui masyarakat.
Yang paling populer adalah KPR Sejahtera FLPP, yaitu fasilitas pembiayaan untuk membeli rumah bagi MBR yang memenuhi persyaratan. FLPP memiliki karakteristik seperti bunga tetap 5%, tenor hingga 20 tahun, dan uang muka mulai 1% sesuai ketentuan program.
Selain FLPP, terdapat SBUM yang berkaitan dengan bantuan uang muka, KPR Tapera untuk peserta Tapera yang memenuhi persyaratan, KBR Tapera untuk membangun rumah di tanah pribadi, dan KRR Tapera untuk kebutuhan renovasi rumah.
Jadi, jangan menganggap semua pembiayaan rumah subsidi sama.
Jika ingin membeli rumah dari developer, KPR FLPP kemungkinan menjadi skema yang paling relevan untuk diperiksa. Jika sudah mempunyai tanah, KBR dapat menjadi pilihan yang perlu dipelajari. Sementara jika sudah mempunyai rumah dan membutuhkan perbaikan, KRR dapat menjadi alternatif bagi peserta yang memenuhi syarat.
Sebelum mengajukan, pastikan Anda mengecek syarat terbaru, status kepesertaan, batas penghasilan, jenis rumah, bank penyalur, dan kemampuan membayar cicilan.
Dengan memahami jenis pembiayaan sejak awal, calon pembeli dapat memilih skema yang lebih sesuai dengan kondisi dan kebutuhan keluarganya.
FAQ Jenis Pembiayaan Rumah Subsidi
1. Apa jenis pembiayaan rumah subsidi yang paling umum?
KPR Sejahtera FLPP merupakan salah satu skema yang paling dikenal untuk pembelian rumah subsidi bagi MBR.
2. Apa perbedaan FLPP dan SBUM?
FLPP merupakan fasilitas pembiayaan KPR, sedangkan SBUM digunakan untuk membantu memenuhi kekurangan sebagian atau seluruh uang muka sesuai ketentuan program.
3. Apakah KPR FLPP sama dengan KPR Tapera?
Tidak. Keduanya merupakan skema pembiayaan yang berbeda. FLPP merupakan fasilitas pembiayaan untuk MBR, sedangkan KPR Tapera merupakan produk pembiayaan bagi peserta Tapera yang memenuhi persyaratan.
4. Apa itu KBR Tapera?
KBR Tapera merupakan pembiayaan bagi peserta yang ingin membangun rumah di atas tanah pribadi.
5. Apa itu KRR Tapera?
KRR Tapera merupakan fasilitas pembiayaan yang berkaitan dengan renovasi atau peningkatan kualitas rumah bagi peserta yang memenuhi persyaratan.
6. Apakah karyawan swasta bisa mendapatkan KPR FLPP?
Bisa selama memenuhi persyaratan program, termasuk ketentuan penghasilan, kepemilikan rumah, dan persyaratan bank.
7. Apakah semua orang bisa mendapatkan SBUM?
Tidak. SBUM diberikan kepada kelompok sasaran yang memenuhi ketentuan program.
8. Apakah pengajuan FLPP masih menggunakan SiKasep?
Tidak. Sejak 13 April 2026, layanan SiKasep telah dimigrasikan ke Tapera Mobile dan SiKasep tidak lagi dapat digunakan masyarakat untuk pengajuan FLPP.
9. Apakah pembiayaan subsidi hanya untuk membeli rumah?
Tidak. Ekosistem pembiayaan perumahan juga mencakup fasilitas untuk membangun dan merenovasi rumah, tergantung skema dan persyaratan yang berlaku.
10. Mana yang lebih cocok, FLPP atau KPR Tapera?
Tergantung kondisi pemohon. Jika ingin membeli rumah subsidi dan memenuhi kriteria FLPP, FLPP dapat menjadi pilihan. Jika merupakan peserta Tapera dan memenuhi ketentuan produk KPR Tapera, fasilitas tersebut juga dapat dipertimbangkan.
