
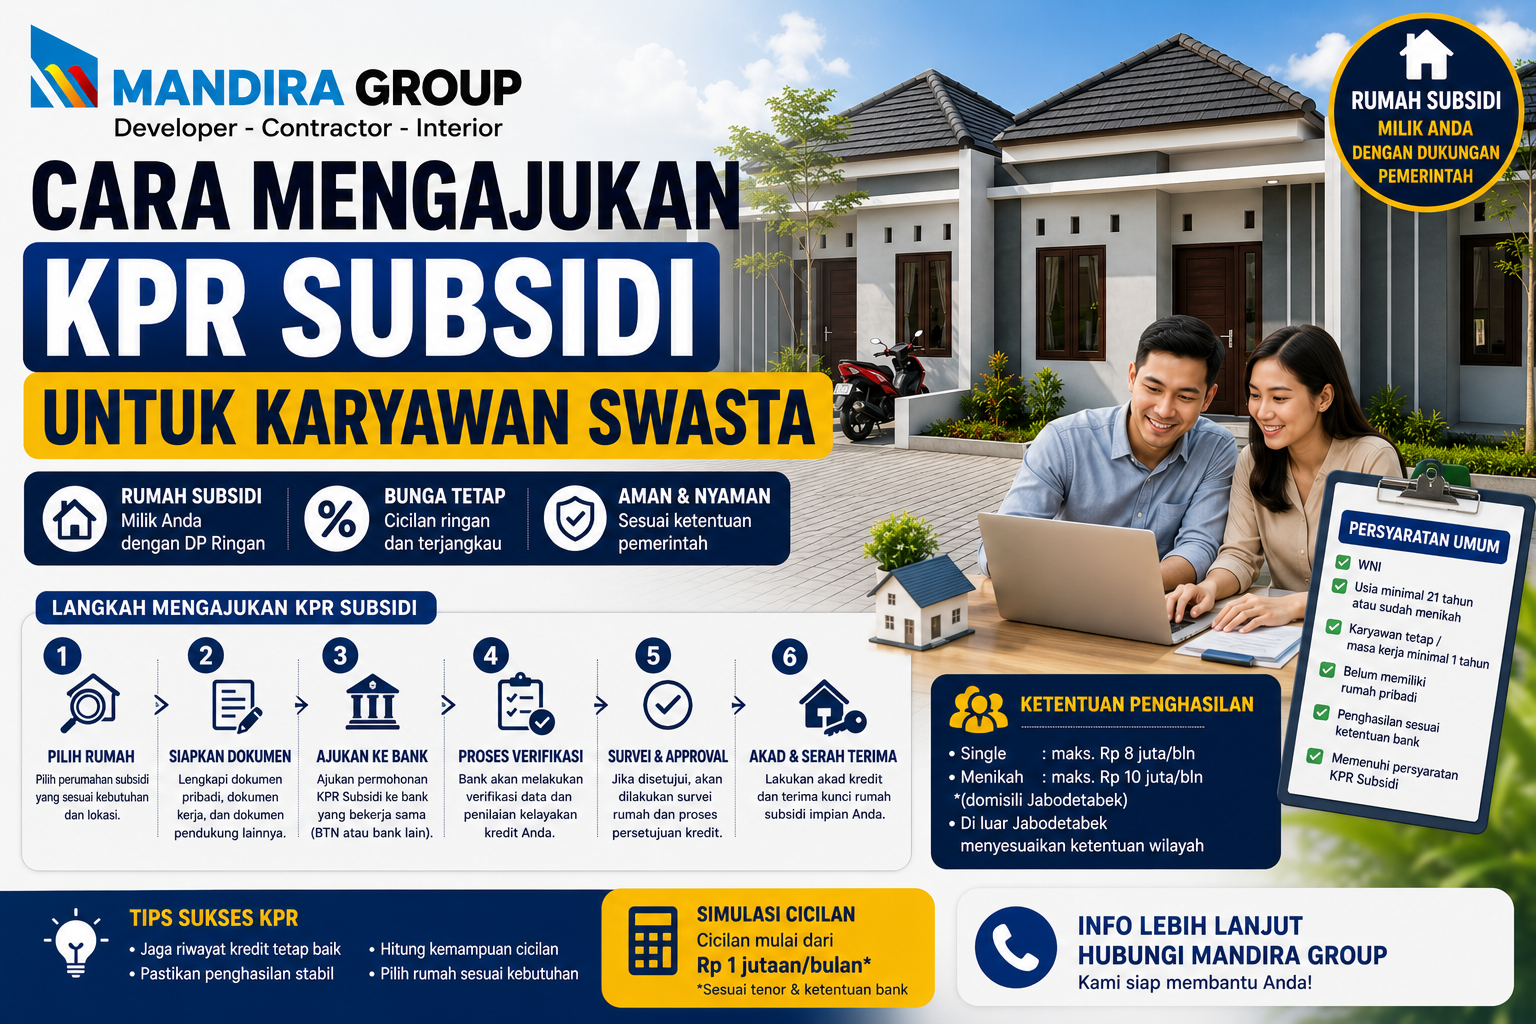
Memiliki rumah sendiri menjadi impian banyak karyawan swasta. Namun, harga rumah yang terus meningkat sering membuat masyarakat dengan penghasilan terbatas kesulitan membeli rumah secara tunai maupun melalui KPR komersial.
Salah satu solusi yang dapat dipertimbangkan adalah KPR subsidi, khususnya KPR Sejahtera FLPP. Program ini ditujukan untuk Masyarakat Berpenghasilan Rendah (MBR) dan dikelola oleh BP Tapera melalui bank penyalur.
Karyawan swasta termasuk salah satu kelompok yang dapat mengajukan KPR subsidi selama memenuhi persyaratan yang telah ditetapkan.
Lalu, bagaimana cara mengajukan KPR subsidi untuk karyawan swasta? Apa saja syaratnya, dokumen yang harus disiapkan, dan bagaimana prosesnya?
Simak panduan lengkap berikut.
Apakah Karyawan Swasta Bisa Mengajukan KPR Subsidi?
Bisa.
Karyawan swasta yang memiliki penghasilan tetap atau fixed income dapat mengajukan KPR subsidi apabila memenuhi persyaratan program.
BP Tapera menyebut KPR FLPP dapat diberikan kepada masyarakat berpenghasilan rendah dengan penghasilan tetap maupun tidak tetap. Untuk karyawan swasta, kategori penghasilan tetap umumnya lebih mudah dibuktikan melalui slip gaji dan surat keterangan bekerja dari perusahaan.
Jadi, status sebagai karyawan perusahaan swasta bukan penghalang untuk mendapatkan rumah subsidi.
Yang lebih penting adalah memenuhi ketentuan seperti batas penghasilan, belum memiliki rumah, belum pernah menerima subsidi perumahan pemerintah, serta memenuhi persyaratan kredit dari bank.
Apa Itu KPR Subsidi FLPP?
KPR FLPP merupakan fasilitas pembiayaan perumahan bagi Masyarakat Berpenghasilan Rendah yang pengelolaannya dilakukan oleh BP Tapera.
Program ini memberikan beberapa keuntungan dibandingkan KPR komersial.
Berdasarkan informasi resmi BP Tapera, KPR FLPP memiliki:
- suku bunga tetap 5%;
- tenor maksimal 20 tahun;
- uang muka mulai 1%;
- dan pembebasan PPN untuk rumah yang memenuhi ketentuan program.
BTN juga menyediakan KPR BTN Sejahtera FLPP sebagai KPR bersubsidi dengan skema FLPP.
Syarat KPR Subsidi untuk Karyawan Swasta
Sebelum mengajukan, karyawan swasta perlu memastikan bahwa dirinya memenuhi persyaratan dasar.
Secara umum, persyaratan KPR FLPP antara lain:
- Warga Negara Indonesia.
- Memenuhi ketentuan usia yang ditetapkan.
- Belum memiliki rumah.
- Belum pernah menerima subsidi atau bantuan pembiayaan perumahan dari pemerintah.
- Memiliki penghasilan sesuai batas MBR.
- Memenuhi ketentuan kredit bank.
- Menyiapkan dokumen yang diperlukan.
- Memiliki NIK yang terdaftar dan dapat diverifikasi.
Untuk KPR BTN Sejahtera FLPP, BTN juga mencantumkan ketentuan usia minimal 21 tahun atau sudah menikah dan maksimal 65 tahun pada saat jatuh tempo kredit.
Berapa Gaji Karyawan Swasta yang Bisa Mengajukan KPR Subsidi?
Tidak ada satu angka gaji minimal yang berlaku untuk seluruh Indonesia.
Pemerintah menetapkan batas maksimal penghasilan MBR berdasarkan zona wilayah dan status perkawinan.
Untuk Zona 1, yang mencakup Jawa selain Jabodetabek, Sumatera, NTT, dan NTB, batas penghasilan yang tercantum BP Tapera adalah:
- belum menikah: maksimal Rp8,5 juta per bulan;
- sudah menikah: maksimal Rp10 juta per bulan;
- satu orang peserta Tapera: maksimal Rp10 juta per bulan.
Sementara itu, batas tersebut berbeda untuk zona lainnya.
Artinya, karyawan swasta dengan gaji Rp4 juta, Rp5 juta, Rp6 juta, atau Rp7 juta masih dapat memenuhi batas penghasilan MBR di Zona 1, selama memenuhi persyaratan lainnya.
Namun, memenuhi batas penghasilan tidak otomatis berarti pengajuan KPR pasti disetujui. Bank tetap melakukan analisis kredit dan verifikasi dokumen.
Dokumen KPR Subsidi untuk Karyawan Swasta
Karyawan swasta sebaiknya menyiapkan dokumen sejak awal agar proses pengajuan lebih lancar.
Dokumen yang dipersyaratkan BP Tapera untuk KPR FLPP antara lain:
- KTP elektronik atau resi KTP;
- Kartu Keluarga;
- akta nikah atau akta perkawinan bagi yang sudah menikah;
- NPWP;
- SPT Pajak Penghasilan Orang Pribadi;
- surat pernyataan pemohon;
- slip gaji yang disahkan pejabat berwenang bagi pemohon berpenghasilan tetap;
- surat pemesanan rumah dari pengembang.
Dalam praktik pengajuan KPR BTN, dokumen yang tercantum antara lain KTP, KK, NPWP, buku/akta nikah atau dokumen perceraian jika relevan, slip gaji tiga bulan terakhir, surat keterangan bekerja, dan rekening koran tabungan tiga bulan terakhir.
Karena dokumen dapat mengikuti kebijakan bank dan kondisi pemohon, sebaiknya selalu meminta checklist terbaru kepada bank penyalur.
Apakah Harus Sudah Lama Bekerja?
Lama bekerja dapat menjadi salah satu hal yang diperhatikan bank ketika menganalisis kemampuan calon debitur.
Karyawan yang baru masuk kerja biasanya perlu memperhatikan ketentuan internal bank mengenai masa kerja dan status kepegawaian.
Dokumen seperti:
- surat keterangan kerja;
- slip gaji;
- rekening gaji;
- dan dokumen kepegawaian
dapat membantu bank melakukan verifikasi penghasilan dan pekerjaan.
Karena kebijakan dapat berbeda menurut bank dan profil pemohon, tanyakan langsung kepada bank penyalur sebelum mengajukan.
Cara Mengajukan KPR Subsidi untuk Karyawan Swasta
Saat ini proses pengajuan KPR FLPP dapat dilakukan melalui Tapera Mobile.
BP Tapera secara resmi memindahkan layanan SiKasep ke Tapera Mobile sejak 13 April 2026. SiKasep tidak lagi digunakan untuk pengajuan masyarakat.
Berikut tahapannya.
1. Download Aplikasi Tapera Mobile
Langkah pertama adalah mengunduh aplikasi Tapera Mobile.
Aplikasi ini digunakan untuk mencari rumah, melakukan pengajuan, dan memantau proses pembiayaan.
2. Buat Akun
Setelah aplikasi terpasang, calon pemohon memasukkan NIK dan mengikuti proses pendaftaran.
Dalam proses registrasi, pengguna perlu melakukan:
- validasi identitas;
- foto KTP;
- swafoto dengan KTP;
- verifikasi wajah;
- memasukkan nomor HP;
- membuat password;
- dan melakukan verifikasi OTP.
BP Tapera menyediakan panduan resmi tahapan registrasi dan pengajuan melalui Tapera Mobile.
3. Cari Rumah Subsidi
Setelah akun berhasil dibuat, calon pembeli dapat mencari rumah yang tersedia melalui aplikasi.
Perhatikan beberapa hal sebelum memilih rumah:
- lokasi;
- harga;
- luas rumah;
- akses jalan;
- fasilitas;
- jarak dari tempat kerja;
- fasilitas umum;
- kondisi lingkungan;
- dan developer.
Jangan memilih rumah hanya berdasarkan cicilan murah.
Pertimbangkan juga biaya transportasi dan kebutuhan keluarga setelah menempati rumah.
4. Pilih Rumah yang Diinginkan
Setelah menemukan rumah yang sesuai, buka informasi detail rumah.
Periksa:
- alamat;
- harga;
- tipe rumah;
- lokasi;
- informasi developer;
- dan ketersediaan unit.
Jika sudah yakin, pilih menu untuk mengajukan KPR.
5. Isi Data Pengajuan
Isi data pribadi sesuai dengan dokumen resmi.
Pastikan informasi seperti:
- NIK;
- nama;
- alamat;
- status perkawinan;
- data pasangan;
- penghasilan;
- dan tempat kerja
sesuai dengan kondisi sebenarnya.
Jangan memberikan data penghasilan yang tidak sesuai hanya agar terlihat memenuhi persyaratan.
6. Lakukan Subsidi Checking
Tahap berikutnya adalah subsidi checking.
Proses ini digunakan untuk memeriksa apakah calon pemohon memenuhi kriteria penerima subsidi.
Bagi pemohon yang sudah menikah, pemeriksaan juga berkaitan dengan data pasangan.
BP Tapera menjelaskan bahwa setelah memilih rumah, calon pemohon menjalani subsidi checking sebelum memilih bank penyalur dan melanjutkan pengajuan.
7. Pilih Bank Penyalur
Jika lolos subsidi checking, calon pembeli dapat memilih bank penyalur yang tersedia.
Jika ingin menggunakan BTN, pilih BTN apabila tersedia untuk unit rumah yang dipilih.
Setelah itu, pilih jadwal pertemuan yang tersedia.
8. Ajukan KPR
Setelah data lengkap dan bank dipilih, ajukan permohonan.
Data pengajuan kemudian masuk ke proses bank.
Pada tahap ini, bank akan melakukan verifikasi dan analisis kredit.
BTN menjelaskan bahwa prosesnya mencakup pemeriksaan SLIK, verifikasi data, dan analisis permohonan kredit.
Tahapan Setelah Pengajuan Masuk ke Bank
Setelah pengajuan masuk ke bank, calon debitur belum langsung melakukan akad.
Ada beberapa tahapan yang harus dilewati.
Pengajuan Pembiayaan
Bank menerima data pengajuan dari calon debitur.
Dokumen dan informasi mulai diperiksa.
Follow Up
Petugas bank melakukan tindak lanjut dan dapat menghubungi calon debitur untuk melengkapi atau mengklarifikasi data.
Karena itu, pastikan nomor HP aktif.
SP3K
Jika permohonan disetujui sesuai proses bank, akan masuk tahap penerbitan SP3K.
SP3K merupakan bagian penting dalam proses menuju akad kredit.
Pemeriksaan Layak Huni
Sebelum akad, calon debitur perlu memastikan rumah yang dipilih telah memenuhi ketentuan kelayakan huni.
Dalam panduan Tapera Mobile, calon penerima melakukan konfirmasi layak huni dengan melihat kondisi rumah secara langsung dan mengunggah foto sesuai instruksi aplikasi.
Akad Kredit
Jika seluruh proses telah selesai dan persyaratan terpenuhi, tahap berikutnya adalah akad kredit.
Setelah akad dan proses pencairan selesai, rumah dapat mulai ditempati sesuai ketentuan program.
Berapa Lama Proses KPR Subsidi untuk Karyawan Swasta?
Tidak ada satu angka waktu yang bisa dijamin untuk semua pemohon.
Lama proses dapat dipengaruhi oleh:
- kelengkapan dokumen;
- hasil verifikasi;
- kondisi SLIK;
- kecepatan respons pemohon;
- proses developer;
- kesiapan rumah;
- proses bank;
- dan jadwal akad.
Karena itu, jangan percaya begitu saja jika ada pihak yang menjanjikan KPR pasti selesai dalam jumlah hari tertentu tanpa mempertimbangkan proses verifikasi.
Yang dapat dilakukan calon debitur adalah mempercepat bagian yang berada dalam kendalinya, terutama dengan menyiapkan dokumen lengkap dan memberikan data yang benar.
Penyebab Pengajuan KPR Subsidi Karyawan Swasta Ditolak
Meskipun memenuhi batas penghasilan, pengajuan belum tentu disetujui.
Beberapa hal yang dapat menjadi kendala antara lain:
1. Memiliki Rumah
Salah satu persyaratan KPR FLPP adalah pemohon tidak memiliki rumah. Untuk KPR BTN Sejahtera FLPP, BTN juga menyebut pemohon dan pasangan tidak memiliki rumah.
2. Pernah Menerima Subsidi Perumahan
Calon penerima yang sudah pernah mendapatkan subsidi atau bantuan pembiayaan perumahan pemerintah dapat tidak memenuhi persyaratan program.
3. Penghasilan Melebihi Batas
Jika penghasilan melewati batas MBR sesuai zona dan kategori pemohon, maka dapat tidak memenuhi syarat penerima FLPP.
4. Masalah Riwayat Kredit
Bank melakukan pemeriksaan SLIK dan analisis kredit.
Karena itu, tunggakan atau masalah kredit dapat menjadi hambatan.
5. Dokumen Tidak Sesuai
Perbedaan data antara KTP, KK, NPWP, slip gaji, dan dokumen lainnya dapat menyebabkan proses verifikasi membutuhkan waktu lebih lama atau menimbulkan kendala.
6. Kemampuan Membayar Cicilan
Bank tidak hanya melihat gaji.
Bank juga memperhitungkan kewajiban finansial calon debitur dan kemampuan membayar cicilan.
Tips Agar Pengajuan KPR Subsidi Karyawan Swasta Lebih Lancar
Sebelum mengajukan, lakukan beberapa persiapan berikut.
Cek SLIK Terlebih Dahulu
Jika pernah mempunyai kartu kredit, pinjaman online, kredit kendaraan, atau pinjaman lainnya, pastikan pembayaran tidak bermasalah.
Siapkan Slip Gaji
Simpan slip gaji beberapa bulan terakhir dan pastikan data penghasilan konsisten.
Siapkan Surat Keterangan Kerja
Dokumen ini membantu membuktikan bahwa pemohon memang bekerja di perusahaan.
Hindari Mengambil Utang Baru
Jika sedang mempersiapkan pengajuan KPR, sebaiknya jangan menambah banyak cicilan baru tanpa perhitungan.
Siapkan Dana Awal
Meskipun FLPP memberikan uang muka mulai 1%, calon pembeli tetap perlu menyiapkan dana untuk kebutuhan transaksi dan biaya lain yang mungkin timbul sesuai ketentuan.
Pilih Rumah Dekat Tempat Kerja Jika Memungkinkan
Rumah yang cicilannya murah belum tentu murah jika biaya transportasinya sangat tinggi.
Contoh Simulasi Sederhana
Misalnya seorang karyawan swasta:
Gaji: Rp5.000.000 per bulan
Status: Belum menikah
Lokasi: Jawa non-Jabodetabek
Rumah: Rumah subsidi
Penghasilan: Di bawah batas maksimal MBR Zona 1
Dari sisi batas penghasilan, Rp5 juta masih berada di bawah batas Rp8,5 juta untuk pemohon belum menikah di Zona 1.
Namun, pemohon tetap harus:
- belum memiliki rumah;
- belum pernah menerima subsidi perumahan;
- memenuhi ketentuan usia;
- mempunyai dokumen lengkap;
- memiliki riwayat kredit yang dapat diterima;
- dan lolos analisis bank.
Jadi, gaji Rp5 juta tidak otomatis berarti KPR pasti disetujui, tetapi pemohon masih dapat memenuhi salah satu persyaratan utama dari sisi batas penghasilan.
Apakah Karyawan Kontrak Bisa Mengajukan?
Karyawan kontrak sebaiknya tetap menanyakan kelayakan kepada bank penyalur.
Status pekerjaan dapat menjadi salah satu faktor yang diperhatikan dalam analisis kredit. Bank akan melihat kemampuan dan kestabilan penghasilan serta dokumen pendukung.
Karena itu, karyawan kontrak tidak sebaiknya langsung menganggap dirinya pasti tidak bisa mengajukan.
Persiapkan dokumen pekerjaan dan penghasilan secara lengkap, kemudian biarkan bank melakukan penilaian berdasarkan ketentuan yang berlaku.
Kesimpulan
Karyawan swasta bisa mengajukan KPR subsidi, selama memenuhi persyaratan program FLPP dan lolos proses analisis bank.
Proses pengajuan saat ini dapat dimulai melalui Tapera Mobile, mulai dari membuat akun, mencari rumah, mengajukan KPR, melakukan subsidi checking, memilih bank penyalur, hingga memantau proses pengajuan.
Untuk karyawan swasta, dokumen penting yang perlu dipersiapkan antara lain KTP, KK, NPWP, SPT, slip gaji, surat keterangan bekerja, serta dokumen lain sesuai permintaan bank.
Yang tidak kalah penting adalah memastikan penghasilan masih berada dalam batas MBR sesuai zona. Untuk Jawa non-Jabodetabek, misalnya, batas penghasilan maksimal saat ini adalah Rp8,5 juta untuk pemohon belum menikah dan Rp10 juta untuk yang sudah menikah.
Dengan persiapan dokumen yang lengkap, kondisi keuangan yang sehat, serta memilih rumah dan bank penyalur yang sesuai, peluang proses pengajuan KPR subsidi dapat menjadi lebih lancar.
FAQ KPR Subsidi untuk Karyawan Swasta
Apakah karyawan swasta bisa mendapatkan rumah subsidi?
Bisa. Karyawan swasta termasuk calon pemohon yang dapat mengajukan KPR FLPP selama memenuhi persyaratan MBR dan ketentuan bank.
Apakah harus menjadi peserta Tapera?
Untuk KPR FLPP, BP Tapera mencantumkan kategori penghasilan tetap maupun tidak tetap dalam persyaratannya. Status dan skema pembiayaan perlu diperiksa sesuai program yang digunakan.
Apakah gaji Rp5 juta bisa KPR subsidi?
Bisa saja. Di Zona 1, gaji Rp5 juta masih berada di bawah batas maksimal penghasilan MBR untuk pemohon belum menikah. Namun, keputusan kredit tetap bergantung pada pemenuhan seluruh persyaratan.
Apakah gaji Rp7 juta bisa membeli rumah subsidi?
Masih dapat memenuhi batas penghasilan Zona 1 untuk pemohon belum menikah karena batas maksimalnya Rp8,5 juta. Syarat lainnya tetap harus dipenuhi.
Apakah karyawan swasta harus mempunyai rekening payroll?
Bank dapat meminta bukti penghasilan dan rekening sesuai proses verifikasi. Untuk pengajuan BTN, rekening koran tabungan tiga bulan terakhir tercantum dalam dokumen yang diperlukan.
Apakah karyawan kontrak bisa mengajukan KPR subsidi?
Bisa dipertimbangkan, tetapi bank akan melakukan analisis terhadap status pekerjaan, penghasilan, dan kemampuan membayar.
Apakah KPR subsidi bisa diajukan secara online?
Proses awal KPR FLPP saat ini dapat dilakukan melalui aplikasi Tapera Mobile. Setelah pengajuan masuk, proses dilanjutkan dengan bank penyalur.
Apakah setelah lolos subsidi checking pasti mendapatkan KPR?
Tidak. Lolos subsidi checking berarti pemohon memenuhi pemeriksaan terkait hak subsidi, tetapi bank masih perlu melakukan verifikasi dan analisis kredit.
Apakah KPR subsidi BTN bisa dicicil 20 tahun?
KPR BTN Sejahtera FLPP menawarkan jangka waktu hingga 20 tahun, sesuai ketentuan dan hasil persetujuan kredit.
